
摘要:原油作为全球大宗商品定价锚与基础能源品,其价格波动对工业金属价格具备显著的跨品种传导效应。电解铝属于典型高耗能工业品类,能源成本是其核心生产成本,油价波动可通过能源联动、原料物流、宏观通胀、供需结构等多重路径作用于铝价。本文以本轮国内成品油调价事件为切入点,系统剖析油价上涨向铝价传导的内在逻辑、传导路径与约束条件,结合电解铝行业成本结构、产能利润、下游需求等核心变量,研判未来1-4周铝价运行趋势。研究发现,油价上调对铝价以边际托底、压缩下行空间为核心作用,难以驱动铝价单边趋势性上涨;铝价中长期走势核心取决于国内动力煤价格、电解铝供给格局及地产、汽车、光伏终端需求兑现情况,油价仅为辅助扰动变量。本文厘清了油气能源与工业金属的价格联动逻辑,可为有色金属行情研判、产业风险管理提供理论参考。
关键词:油价波动;电解铝;林德纳;铝价;传导机制;能源成本;供需格局;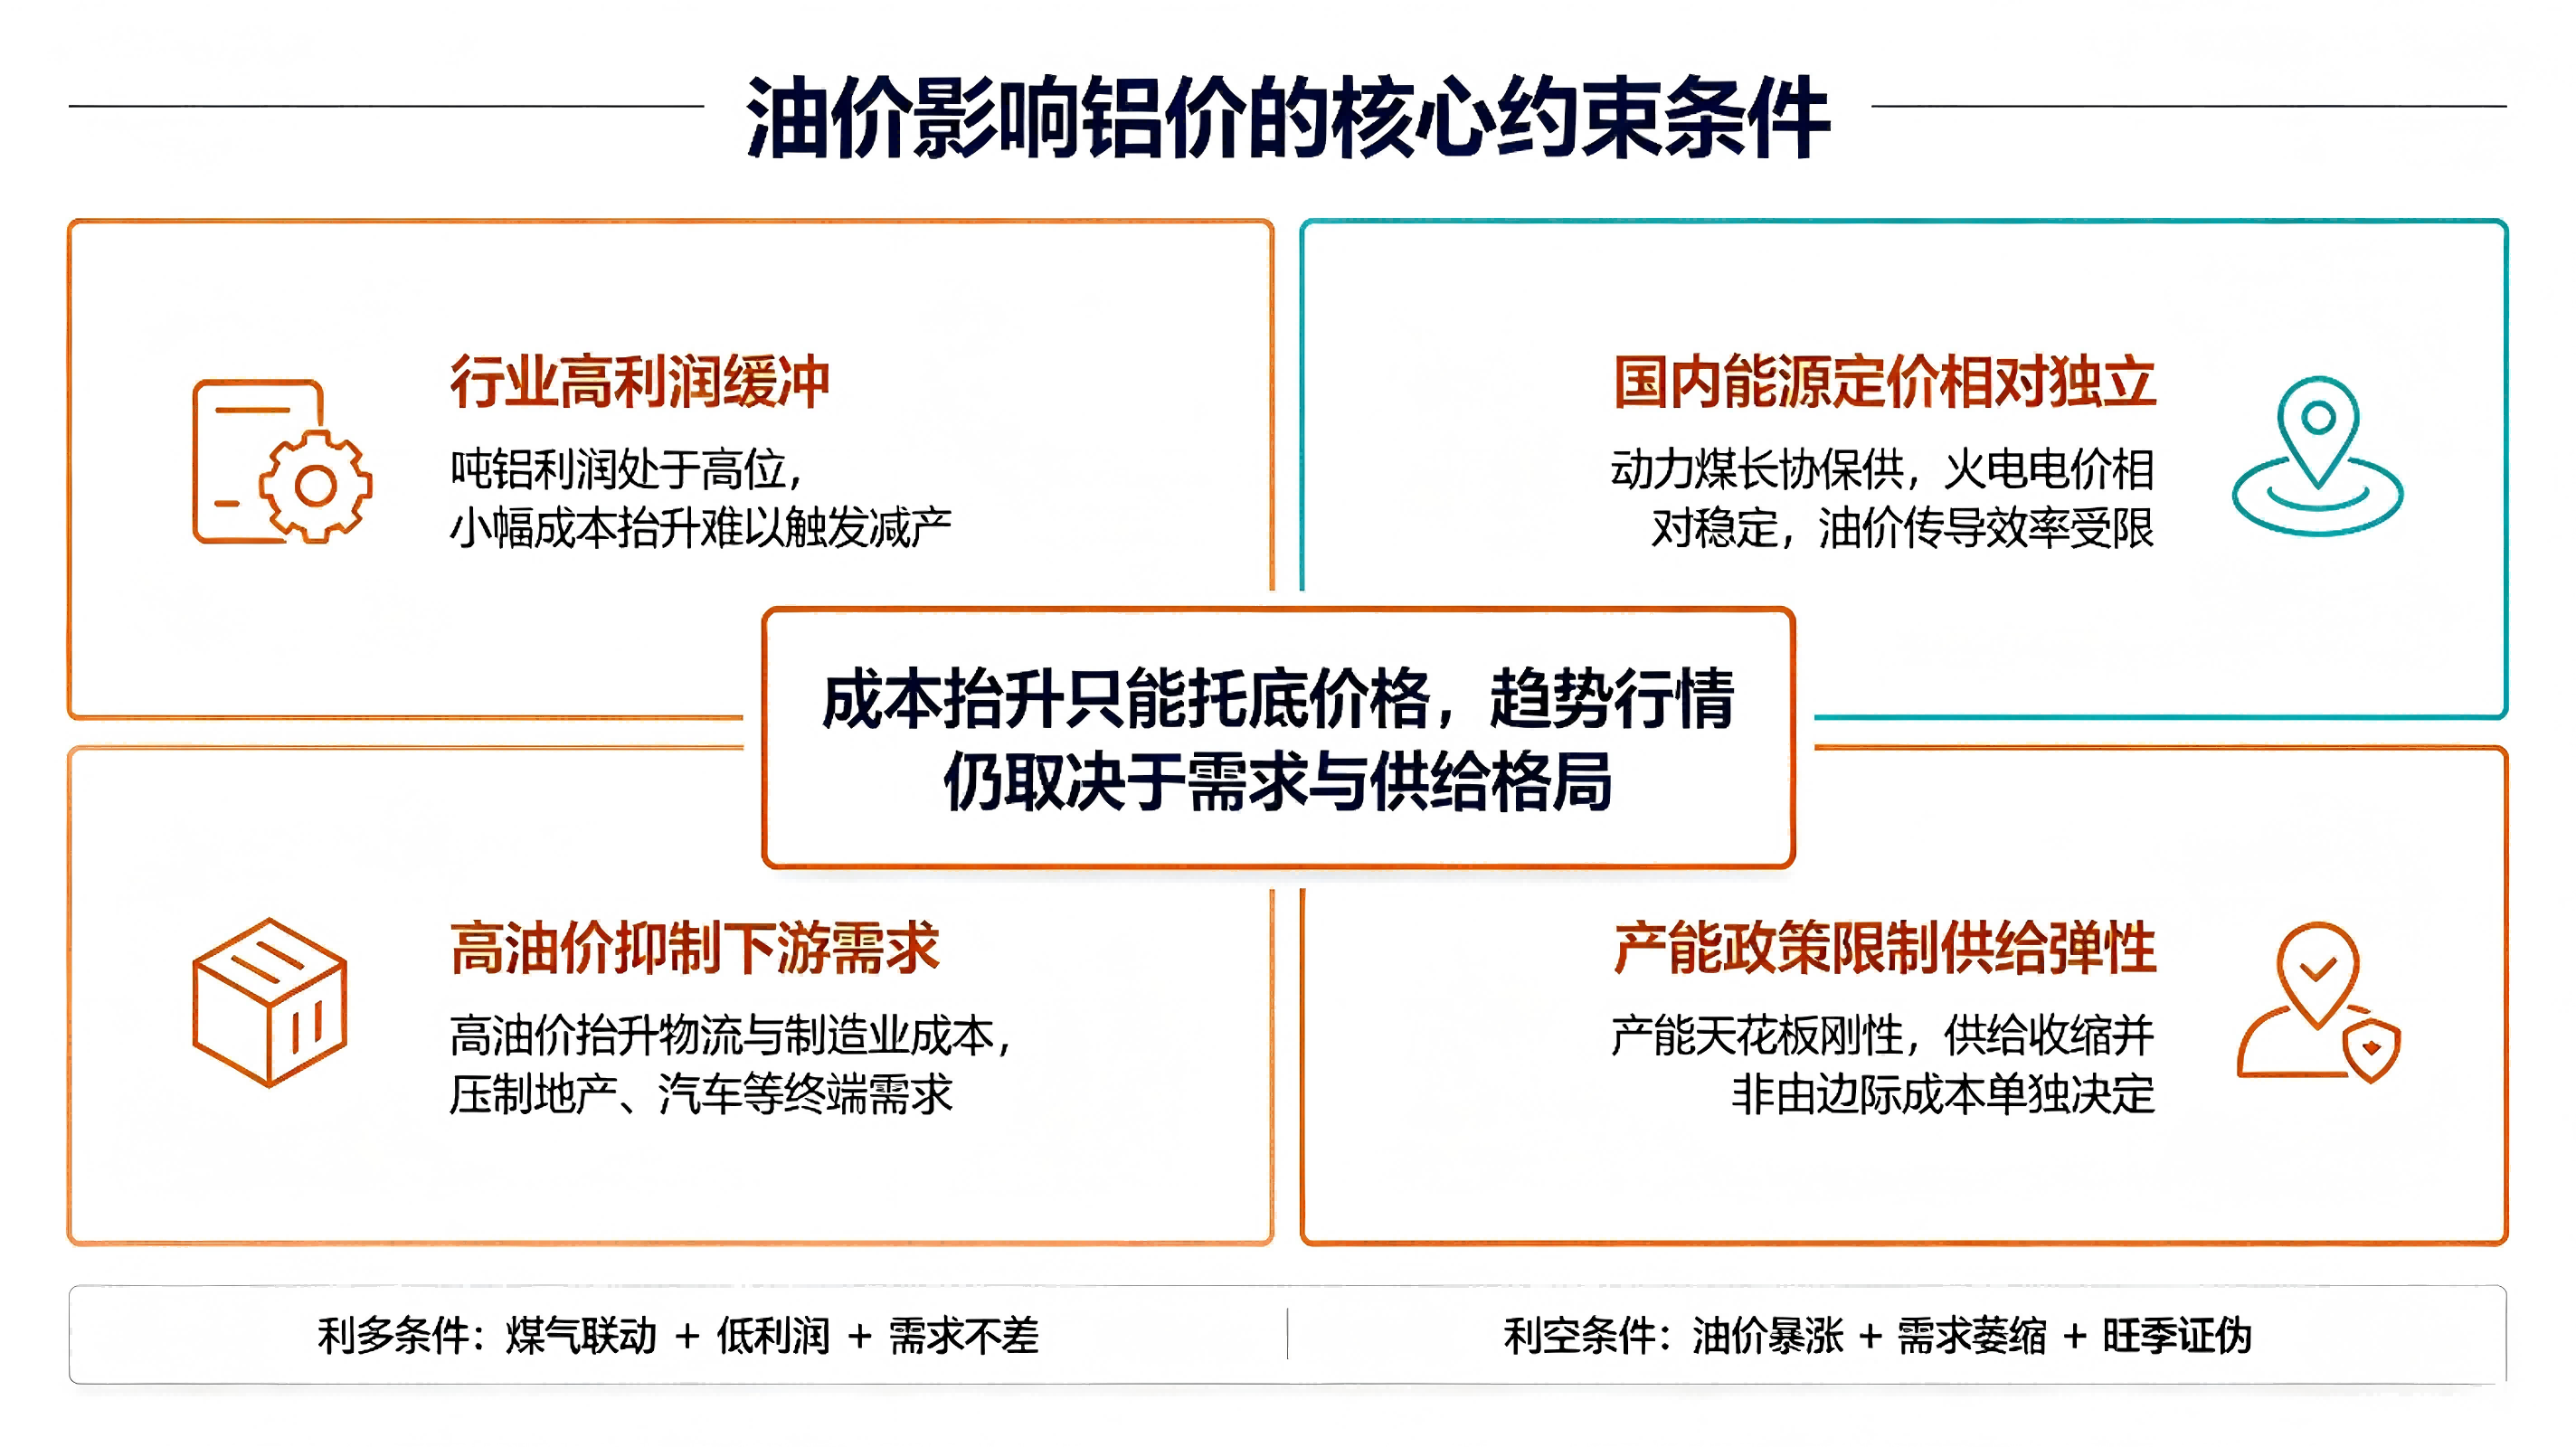
一、引言
原油被誉为“大宗商品之王”,其价格波动不仅主导全球能源价格体系,更通过成本传导、通胀预期、宏观需求等渠道,广泛影响钢铁、有色金属、化工等全工业品类定价体系。电解铝是国民经济重要基础原材料,广泛应用于建筑地产、汽车制造、光伏新能源、家电包装等领域,具备极强的产业关联性与宏观敏感性。同时,电解铝冶炼属于高耗能产业,吨铝耗电量约13000-13500千瓦时,能源成本占总成本比重达35%-45%,能源价格波动对铝价的影响具备天然的结构性基础。
市场长期存在油价与铝价联动的交易特征,但二者并非简单的正相关关系,高油价场景下铝价既可能随成本抬升走强,也可能因需求压制走弱,核心原因在于油价对铝价的传导存在多重路径、多重约束。本轮国内油价上调,源于国际原油价格中枢上行,短期将对铝市场形成边际冲击。基于此,本文从传导机制、约束因素、情景推演、跟踪指标四个维度,系统分析本轮油价上调对未来一段时间铝价的中长期影响,明确核心驱动与次要扰动变量,完善能源与有色金属价格联动的分析框架。
二、油价上涨对铝价的核心传导机制
原油不直接参与电解铝生产供电,因此油价对铝价无直接传导路径,其影响以间接多渠道边际传导为核心特征,主要涵盖能源替代传导、原料物流成本传导、宏观金融情绪传导三大核心路径。
2.1 能源替代联动传导(核心成本路径)
全球能源市场具备高度联动性,原油价格上涨将带动煤炭、天然气等化石能源价格同步走强,形成整体能源价格上行周期,这是油价影响铝价的核心逻辑。我国电解铝产能分为火电铝与水电铝两大体系,其中火电产能占比更高,高度依赖动力煤价格稳定。油价上行通过能源替代效应推高国际煤价、天然气价格,进而带动国内火电成本边际抬升,推高电解铝生产总成本。
从量化维度来看,布伦特原油价格每上行10美元/桶,通过能源联动传导,国内电解铝单吨成本将增加150-200元,形成明确的成本托底效应。而云南等西南地区水电铝产能依托清洁能源发电,生产成本与化石能源价格关联度极低,油价上调对其几乎无实质影响,这也导致油价对国内铝价的传导存在显著的结构性分化特征。
2.2 原料与物流成本传导(辅助成本路径)
电解铝生产产业链涵盖铝土矿开采、海运进口、氧化铝冶炼、电解精炼等多个环节,各环节均存在燃油、能源消耗,油价上涨将全方位抬升产业链成本。其一,我国铝土矿对外依存度较高,主要进口自几内亚、澳大利亚等国家,国际油价上涨直接推升远洋干散货船燃油成本,抬高铝土矿海运费与进口到岸成本;其二,氧化铝冶炼过程需要消耗燃料油、天然气及烧碱等能源密集型化工原料,油价上行将带动辅料价格与冶炼能耗成本抬升,推高氧化铝现货价格,进而传导至下游电解铝成本端。该路径传导节奏偏慢、幅度温和,主要起到夯实铝价底部的作用,难以驱动行情趋势性上涨。
2.3 宏观通胀与金融情绪传导(短期情绪路径)
原油是全球通胀的核心锚定标的,油价持续上行将强化全球通胀升温预期,驱动大宗商品整体估值抬升。铝作为核心宏观敏感型工业金属,将跟随大宗商品板块获得资金情绪支撑,短期推动伦敦铝、沪铝盘面价格走强。同时,国际油价波动直接影响海外能源市场预期,外盘铝价的情绪波动将通过内外盘联动机制传导至国内市场,形成短期行情扰动。
三、油价影响铝价的核心约束条件
从历史行情规律来看,油价上涨并非必然带动铝价上行,成本利多逻辑常被行业利润、供需格局、宏观需求等核心因素对冲,形成“油价涨、铝价震荡甚至走弱”的市场特征,其核心约束条件主要包含四点。
3.1 行业高利润缓冲成本冲击
当前国内电解铝行业盈利空间充裕,吨铝利润长期维持在7000-8000元的高位区间,利润安全垫厚实。本轮油价上调带来的成本抬升幅度仅数百元/吨,无法压缩铝厂利润至亏损区间,难以倒逼铝厂主动减产、收缩供给。电解铝价格的趋势性上涨核心依赖供给收缩或需求爆发,单纯的边际成本抬升仅能托底价格,无法形成强上涨驱动。只有当能源价格持续大幅上行,彻底压缩行业利润、触发减产预期时,成本逻辑才能主导铝价行情。
3.2 国内能源定价体系的独立性
区别于海外完全市场化的能源定价机制,我国动力煤实行长协保供政策,火电电价具备稳定调控机制,国内煤炭、电力价格与国际原油价格的联动性较弱。即便国际油价持续走高,国内长协煤价、火电电价仍可保持平稳,火电铝厂核心生产成本不会随油价波动大幅变动,大幅削弱了油价对国内铝价的传导效率。相较于油价,国内动力煤现货价格才是决定电解铝成本的核心锚点。
3.3 高油价的需求抑制负效应
油价上涨对铝市场存在双向影响,除成本利多外,还存在显著的需求压制利空。一方面,高油价抬升全社会物流、制造业生产总成本,挤压地产、汽车、家电等铝下游产业利润,导致下游企业采购意愿趋于谨慎,终端补库需求偏弱;另一方面,油价暴涨将引发全球滞胀风险,强化海外央行维持高利率的预期,美元指数走强,进一步压制以美元计价的伦敦铝价格,通过内外盘联动拖累国内沪铝行情。在油价大幅飙升场景下,需求崩塌逻辑将完全对冲成本抬升利多,成为铝价的主导压制因素。
3.4 产能政策约束供给弹性
国内电解铝行业实行严格的产能天花板管控,新增产能受限,行业供给具备刚性特征。在行业利润充裕的背景下,现有产能开工率维持高位,小幅成本波动不会改变整体供给格局。供给端的刚性特征,导致油价带来的边际成本利好无法通过供给收缩兑现,进一步限制了铝价的上涨空间。

四、未来1-4周铝价行情情景推演
结合本轮油价上调的影响逻辑与约束条件,基于油价走势、国内需求兑现、能源价格波动三大核心变量,对未来1-4周铝价运行趋势进行三类情景推演。
4.1 基准情景(高概率):震荡偏强,底部抬升、涨幅有限
若油价维持当前区间震荡、无暴力冲高,国内动力煤价格保持平稳,叠加9-10月传统消费旺季逐步开启,地产、光伏、汽车终端需求边际回暖。在此场景下,油价上调带来的成本逻辑将持续托底铝价,压缩市场下行空间,行业高利润与稳定供给将限制上涨幅度,铝价整体呈现区间震荡偏强走势,无单边趋势性行情。
4.2 乐观情景(低概率):联动走强,趋势上行
若国际油价延续大幅上行,带动全球煤炭、天然气价格同步暴涨,海外电解铝产能因能源成本过高出现减产扰动,同时国内下游旺季需求超预期复苏、出库数据持续改善。多重利多共振下,成本逻辑与需求逻辑双向发力,内外盘铝价联动上行,走出阶段性上涨行情。
4.3 悲观情景(低概率):成本失效,震荡承压
若油价持续飙升引发市场滞胀衰退预期,同时国内传统旺季需求证伪,地产开工、汽车产销、铝材出库数据持续偏弱。此时高油价的需求压制逻辑将占据主导,即便成本端存在支撑,市场交易重心转向终端需求疲软与宏观风险,铝价将震荡承压,成本托底效果完全失效。
五、核心跟踪指标体系
为精准判断后续铝价走势,规避单一油价指标的研判偏差,需构建多维跟踪体系,核心聚焦五大核心指标。一是国内动力煤现货与长协价格,直接决定火电电解铝核心成本;二是电解铝行业吨铝利润与开工率,判断供给端减产预期;三是铝土矿海运费、氧化铝现货报价,跟踪油价向产业链的传导效果;四是下游铝材出库、地产汽车光伏开工数据,验证旺季需求兑现力度;五是美元指数、LME铝价及海外铝厂产能动态,监测宏观与外盘联动扰动。
六、结论与展望
本文通过梳理油价与铝价的联动逻辑,明确了本轮国内油价上调对铝市场的影响本质:短期边际托底、中期看需求兑现、长期锚定国内能源与供给政策。油价上涨通过能源联动、物流原料、宏观通胀三大路径对铝价形成利多支撑,但受国内能源独立定价、行业高利润、供给刚性、需求压制四大约束,无法驱动铝价单边大涨。
未来1-4周,国内铝价大概率维持震荡偏强格局,下行空间被油价成本锁定,上行高度完全取决于终端旺季需求的兑现程度。从长期维度来看,油气能源价格波动将持续成为铝市场的重要边际扰动因素,但无法改变铝价的核心运行趋势。后续行情研判需弱化单一油价指标,聚焦国内动力煤价格、终端需求复苏节奏与电解铝供给格局,实现对铝价走势的精准判断。
特别申明:原创作品,转载请注明“林德纳集团出品”,版权所有:林德纳集团有限公司 京ICP备10216559号-2
电话咨询:400-6566-506;13911320514;邮箱咨询:Sales@Ldn.group;微信咨询:L13911320514
友情链接:林德纳中文官网 | 林德纳天花产品官网 | 林德纳地板产品官网 | 林德纳铝板幕墙产品官网 | 林德纳旗下LDN·DIEC官网 | 林德纳地板